
Assurance vie : Types et fonctionnement des contrats d’assurance vie
Épargner à votre rythme, préparer votre retraite ou transmettre un capital : ce guide explique les contrats, leurs frais, leur fiscalité et la clause bénéficiaire.
- Fonds en euros et unités de compte expliqués
- Frais et fiscalité détaillés
- Comparaison gratuite, sans obligation
Deux minutes pour décrire votre projet d'épargne : recevez une comparaison des contrats de nos assureurs partenaires, gratuite et sans engagement.
Comparer les contrats
- Publié le
Directeur de la publication et des partenariats
L’assurance-vie demeure le placement préféré des Français. Fin 2025, l’encours atteignait près de 1 970 milliards d’euros (1 361 milliards sur les supports en euros et 612 milliards en unités de compte, source : ACPR, juin 2026). Cette faveur s’explique notamment par la souplesse de ce placement et un cadre fiscal avantageux. La date d’arrêté de la valeur du contrat compte aussi au moment d’un rachat ou d’un décès. La valeur patrimoniale du contrat fait l’objet d’un article dédié.
Ses caractéristiques en ont fait une composante incontournable de toute stratégie patrimoniale ainsi qu’un des placements favoris des Français qui y ont investi 2 171 milliards d’euros (encours à fin août 2026, source : France Assureurs, communiqué du 1er octobre 2026).
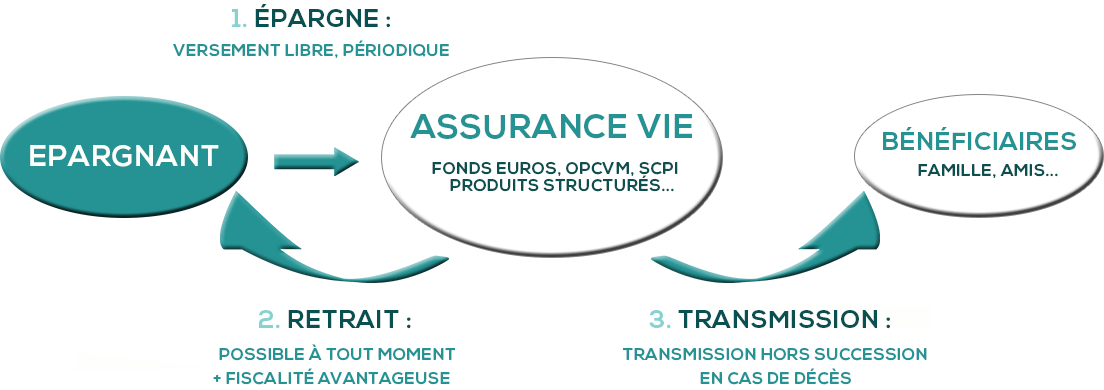
Paradoxalement, le mécanisme et les avantages des contrats d’assurances vie sont souvent méconnus du grand public. Ce guide a pour but de vous les faire découvrir et de vous en faciliter la compréhension.
Les assurances vie : notions de base et objectifs
Le principe d'une assurance vie
L’assurance-vie est un placement qui permet, en échange de versements, de se constituer un capital, de le faire fructifier et éventuellement de le transmettre. L’objectif peut être de préparer sa retraite ou de mener à bien tout autre projet. L’argent placé dans une assurance-vie revient au souscripteur ou au bénéficiaire qu’il a désigné.
À noter : L’assurance-vie ne doit pas être confondue avec l’assurance décès. En effet, cette dernière est un produit de prévoyance, qui permet de préserver les proches des conséquences du décès de l’assuré. Par ailleurs, l’argent versé dans ce type de placement n’est pas récupérable.
À quoi sert une assurance vie ?
L’assurance-vie est un placement qui permet, en échange de versements, de se constituer un capital, de le faire fructifier et éventuellement de le transmettre. L’objectif peut être de préparer sa retraite ou de mener à bien tout autre projet. L’argent placé dans une assurance-vie revient au souscripteur ou au bénéficiaire qu’il a désigné.
À noter : L’assurance-vie ne doit pas être confondue avec l’assurance décès. En effet, cette dernière est un produit de prévoyance, qui permet de préserver les proches des conséquences du décès de l’assuré. Par ailleurs, l’argent versé dans ce type de placement n’est pas récupérable.
Les parties au contrat : souscripteur, assuré, bénéficiaire et assureur
Les quatre parties au contrat :
L’assureur
Il s’agit obligatoirement d’une compagnie d’assurance – agissant comme personne morale – ayant reçu l’agrément de l’État pour présenter des opérations d’assurance vie. Celle-ci s’engage à reverser le capital (ou la rente) selon les clauses du contrat.
Le souscripteur
Toute personne physique majeure et juridiquement capable ; mais ce peut être également une personne morale (société, association). C’est celui qui signe le contrat avec l’assureur. Il en est le titulaire et la seule personne à en assumer la responsabilité. Lui seul verse les fonds, désigne le bénéficiaire en cas de décès et peut demander le rachat, la mise en réduction du contrat ou le versement d’une avance.
L'assuré
C’est la personne sur qui repose le risque aléatoire. Si ce n’est pas le souscripteur lui-même, il doit impérativement accepter par écrit les garanties portant sur sa tête.
Le bénéficiaire
Deux cas de figure possibles :
- en cas de vie de l’assuré au terme, c’est celui-ci ;
- en cas de décès de l’assuré en cours de contrat, c’est la ou les personnes désignées à la clause bénéficiaire.
- Un contrat peut être souscrit au nom d’un mineur par ses parents, ou au nom d’un majeur en tutelle par son tuteur avec l’autorisation du juge, dans des conditions strictement définies par la loi (source : service-public.fr, fiche F15268, 2026).
- Le propriétaire du contrat est le souscripteur : il en est également le bénéficiaire tant qu’il est en vie. En cas de décès, le bénéficiaire du capital est alors la personne désignée à la souscription ou par le dernier avenant en cas de modification de la clause bénéficiaire.
- Vous pouvez souscrire à plusieurs personnes via une « souscription conjointe ».
En résumé : Le propriétaire du contrat est le souscripteur : il en est également le bénéficiaire tant qu’il est en vie. Dans le cas d’un décès, le bénéficiaire est alors la personne ayant été désignée au moment de la souscription (sœur, conjoint, ami proche etc.). Il est important de souligner ce point avant d’entrer dans le vif du sujet.
Frais, supports, fiscalité, clause bénéficiaire : comparez les contrats des assureurs partenaires avant de choisir, sans obligation de souscrire.
Souscripteur et assuré : quelles conditions remplir ?
- Les mineurs non émancipés et les majeurs en tutelle ne peuvent pas souscrire eux-mêmes : leurs parents ou leur tuteur, avec l’autorisation du juge, souscrivent pour eux ;
- Respecter la limite d’âge exigée par la compagnie d’assurance ;
- S’engager à régler les cotisations prévues dans les termes du contrat.
- soit être à la fois l’assuré et le souscripteur ;
- soit souscrire pour un tiers un contrat en cas de décès : dans ce cas, l’assuré doit obligatoirement donner un accord écrit et signé et doit avoir au moins 12 ans.
La désignation du bénéficiaire
- personne(s) physique(s) avec ou sans lien de parenté avec lui ;
- personne morale (association, institution, fondation, etc.)
La clause bénéficiaire
- la désignation de personnes nommément désignées ;
- la désignation par des termes impliquant une qualité ou un lien de parenté :
- exemples : « mon conjoint », « mes enfants nés ou à naître », etc.
- Dans ce cas, sera bénéficiaire la personne ayant la qualité requise au moment du décès du souscripteur. (exemple : en cas de mariages successifs, ce sera l’épouse en titre au jour du décès).
- Le souscripteur peut, à tout moment au cours de la période de validité du contrat, modifier la clause bénéficiaire. Par contre, si le bénéficiaire a accepté le bénéfice du contrat auprès de l’assureur, il faut impérativement son consentement !
- Méfiez-vous cependant des dénominations impersonnelles : trop imprécises, l’assureur pourrait avoir des difficultés à retrouver les bénéficiaires ; mieux vaut procéder de manière nominative. Ainsi, il n’y aura pas de doute possible quant à l’identité du bénéficiaire et le contrat ne pourra tomber en déshérence.
- La clause bénéficiaire n’est pas obligatoirement à rédiger au jour de la souscription (même si c’est fortement conseillé). Elle peut l’être ultérieurement par avenant, par une simple lettre adressée à l’assureur, par testament (olographe ou authentique) ou par un acte notarié.
Le fichier FICOVIE
Depuis le 01.01.2016, le fichier Ficovie (Fichier Central des Contrats d’assurance vie et de capitalisation) a été instauré. Ce fichier des souscripteurs a principalement pour fonction d’accroitre les obligations déclaratives des compagnies d’assurance. Ces dernières sont désormais tenues de déclarer à l’administration fiscale :- la souscription et le dénouement des contrats ;
- le montant des primes versées le cas échéant ;
- la valeur de rachat des contrats.
- lutter contre la déshérence des contrats ;
- instituer davantage de transparence lors des contrôles (fisc).
Les types de versements
- Prime unique : un seul et unique versement au moment de la souscription du contrat. Aucun versement ultérieur ne sera effectué ;
- Primes périodiques : le souscripteur s’engage à effectuer des versements à date fixe, à partir d’un montant et d’une durée prédéfinis ; si le souscripteur décide de suspendre ses paiements, n’honorant ainsi plus son engagement, le contrat sera mis en réduction. Il poursuivra ses effets jusqu’au terme prévu, mais ses garanties seront réduites (le souscripteur reste assuré au prorata des versements effectués mais la rémunération des capitaux diminuera). Cette procédure, prévue par l’art. L. 132-20 du Code des assurances, n’est cependant possible que si elle est clairement prévue au contrat.
- Versement libre : le souscripteur épargnant décide seul et sans aucune obligation, du montant et de la fréquence des versements qu’il souhaite effectuer.
Le rachat de l’assurance vie
- Le rachat partiel : consiste à retirer une partie de votre épargne (1000 euros au minimum), sans avoir besoin de clôturer le contrat.
- Le rachat partiel programmé : consiste à retirer à intervalles réguliers (mensuellement, trimestriellement, semestriellement ou annuellement) une partie de votre épargne pour faire face à des périodes financières délicates ou améliorer vos revenus de retraité.
- Le rachat total : consiste à reprendre en une seule fois la totalité de l’épargne investie sur votre contrat d’assurance vie. Cette action met un terme définitif à votre contrat et vous prive donc des avantages fiscaux de ladite convention.
La mise en réduction
L’avance
Les frais prélevés sur le contrat
Lorsque l’on évoque la rentabilité d’un contrat d’assurance vie, on parle toujours de rendement net de frais : c’est-à-dire déduction faite des éventuels frais inhérents au contrat.
Il existe trois grands types de frais (aussi connus sous le nom de « chargements ») :
- les frais sur versement, appelés aussi frais « commerciaux » ou d’« entrée » : surviennent à chaque versement effectué (fixés généralement entre 2 et 5 %, ils sont négociables.
). Actuellement les contrats proposés sur internet affichent « 0 frais sur versements ». - les frais de gestion administrative ; ponctionnés tous les ans jusqu’à échéance du contrat. Prélevés sur la totalité de l’épargne, leurs bases de calcul sont donc régulièrement remises à jour. Ils sont plus élevés sur les contrats multisupport que sur les fonds en euros.
- les frais d’arbitrage (contrats multisupport) : spécifiques aux contrats multisupports puisqu’ils concernent les transferts d’épargne (correspondant à « un arbitrage »), ils peuvent être facturés de manière forfaitaire ou en pourcentage des fonds abrités.
À savoir : Il existe d’autres frais comme : les prélèvements sociaux, les frais de sortie anticipée ou les frais cachés.
Les différentes méthodes de gestion des fonds
Si les fonds en euros ne nécessitent ni connaissance particulière ni temps à consacrer à leur options de gestion, il n’en va pas de même pour les contrats en unités de compte, dits multisupport.
C’est pourquoi les assureurs proposent à leurs clients trois types de gestion des contrats d’assurance vie multisupport. Il existe différents modes de gestion pour votre assurance-vie :
- la gestion profilée : propose une gestion automatisée des investissements entre plusieurs actifs selon le profil de risque défini. Ce mode se situe entre la gestion sous mandat et la gestion libre. Dans ce cas, la gestion est opérée en fonction du profil de l’assuré. S’il ne veut pas prendre de risques, il optera donc pour une gestion dite « prudente ». Les décisions d’investissement et les arbitrages seront donc pris en fonction de l’option choisie au départ. Mais l’assuré peut la modifier à tout moment.
- la gestion pilotée, « déléguée » ou sous mandat : permet de sous-traiter la gestion de son épargne à un professionnel de la gestion financière. Dans ce cas, vous déléguez à l’assureur la gestion de votre assurance-vie. C’est donc lui qui s’en charge ;
- la gestion libre : c’est le mode de gestion par défaut des contrats multisupport (voir ici). Il offre aux épargnants la possibilité de choisir librement sur quels supports ils désirent investir et dans quelle proportion. Cela suppose que le gestionnaire connaisse déjà suffisamment le marché et qu’il ait le temps de s’en occuper. Ce type de gestion, comme son nom l’indique, laisse toute liberté à l’assuré de choisir ses supports d’investissement et de répartir son argent entre fonds en euros et fonds en unités de compte. C’est également lui qui détermine le moment qui lui semble le plus opportun pour mener à bien ces opérations. Ce mode de gestion suppose d’avoir du temps et une connaissance assez approfondie des marchés financiers. Si vous voulez en apprendre davantage sur ce mode de gestion, vous serez bientôt en mesure de tout savoir sur l’assurance vie avec https://www.altaprofits.com/.
- La gestion à horizon. Le choix de ce mode de gestion suppose que vous ayez un projet à long terme. Il consiste, dans les premiers temps, à investir l’argent dans des fonds plus rentables, mais aussi plus risqués, et, au fil des années, à préférer des investissements un peu moins performants mais plus sûrs.
Souscrire plusieurs contrats
Le contrat d’assurance vie : fonctionnement et subtilités
Comment bien choisir
- la durée du contrat ;
- les options de sortie ;
- les conditions de retrait de fonds ou rachat avant échéance du contrat ;
- le montant des cotisations ;
- les types de supports de placements ;
- les frais perçus sur la durée du contrat.
- la possibilité de renoncer au contrat ;
- la désignation du bénéficiaire ;
- toutes les clauses annexées au contrat.
Auprès de qui souscrire ?
- une mutuelle d’assurance : la souscription s’exécute généralement au guichet de l’assureur.
- une association d’assurés : vous adhérez alors au contrat de groupe souscrit par l’association auprès d’un assureur (bien souvent à l’origine de l’association)
- un établissement bancaire : en général, la banque agissant comme courtier, distribue les contrats d’une compagnie d’assurance qui en est sa filiale.
- une société d’assurance : les contrats sont distribués par l’intermédiaire de courtiers en assurance ou de leurs agents généraux.
Le choix du contrat selon le support de placement
Les contrats en euros
Le contrat d’assurance vie en euros est un compte d’épargne ne présentant aucun risque pour l’assuré. Il permet, par le biais de cotisations libres ou prédéterminées, de se constituer un capital et/ou de le valoriser. Les gains crédités chaque année sont acquis définitivement et deviennent eux-mêmes porteurs d’intérêts.
Le placement sur des fonds en euros bénéficie d’un avantage majeur : la sûreté du placement. Le capital investi est totalement garanti et automatiquement accru des intérêts capitalisés.
Si votre argent est placé sur un fonds en euros, le capital est garanti. C’est donc un placement sécurisé, car l’assureur place l’argent sur des obligations d’État ou des bons du Trésor. Chaque année, des intérêts s’ajoutent au capital. La somme placée augmente donc régulièrement, en fonction des taux d’intérêt pratiqués, parfois assez bas.
Les contrats en unités de compte (ou à capital variable)
Les contrats en unités de compte caractérisent un support d’investissement financier n’ayant pas comme référence l’euro, mais une unité de compte (UC). Ils permettent de diversifier les investissements sur les marchés financiers.
Ces unités de compte sont constituées de valeurs mobilières ou autres actifs financiers variés, pouvant être représentées par des actions ou des parts de société : parts de Sicav ou de fonds communs de placement (FCP), actions, obligations, société civile immobilière (SCI), sociétés civiles de placement immobilier (SCPI), organisme de placement collectif immobilier (OPCI) etc.
Ce type de contrat comporte des risques de moins-values, car si le nombre d’unités est garanti, le capital, lui, ne l’est pas. Le souscripteur assume donc seul ce risque de placement plus ou moins aléatoire et variable dépendant de la fluctuation des marchés financiers. Cependant, il offre d’intéressantes perspectives de rendement aux souscripteurs désireux d’investir sur le long terme et acceptant les aléas des cours des marchés financiers.
L’assureur peut aussi investir votre épargne dans l’achat d’actions, de valeurs immobilières, comme des parts de SCPI (Société civile de placement immobilier), d’opcvm (organismes de placement collectif en valeurs mobilières) ou encore d’ETF, des fonds de placement cotés en bourse. Les rendements de ces fonds en unités de compte sont parfois meilleurs, bien que certains fonds en euros les surpassent depuis plusieurs années. Mais ils comportent aussi une plus grande part de risques.
Les contrats multisupports
Comme son nom l’indique, le contrat d’assurance vie multisupport permet de combiner plusieurs valeurs : des fonds en unités de compte et un ou plusieurs placements en euros. Puisqu’ils peuvent allier sécurité et performances, ils sont les plus prisés sur le marché.
Ils permettent au souscripteur de diviser les risques liés à la valeur des unités de compte en mixant, à son gré, son pourcentage d’épargne en UC (variable) et en fonds euros (invariable). Ainsi, ces contrats offrent la possibilité à l’épargnant d’élaborer une stratégie personnalisée de placement en assurant une souplesse de gestion et le droit de pouvoir choisir librement.
Opter pour un contrat d’assurance vie multisupport, c’est aussi pour l’épargnant, le droit de conserver son pouvoir sur l’évolution de la répartition des parts inhérentes aux différentes valeurs. De cette façon, il adapte les répartitions en fonction de son profil de risque.
Les contrats euro-croissance
Ayant vu le jour dans le cadre de la loi de finance pour tous en janvier 2014, le contrat d’assurance-vie euro-croissance ou « en fonds diversifiés » a comme horizon de remplacer à terme le contrat en fonds euros. Offrant de meilleures perspectives de rendement que ce dernier, ils permettent aussi de prendre moins de risques qu’avec le contrat en unités de compte tout en diversifiant les solutions d’investissements (plus ou moins risqués selon les cas).
En clair, c’est un contrat mono ou multisupport avec pour but d’orienter une partie des fonds vers le financement des entreprises (principalement les PME). Contrairement aux fonds en euros, seule une partie des fonds euro-croissance est garantie au terme d’une durée d’au moins 8 ans.
À lire aussi : Différences entre assurance vie et assurance décès.
Les contrats d’assurances vie DSK
Les contrats d’assurance vie DSK (Dominique Strauss-Kahn) constituent une forme singulière de contrats en unités de compte. Ils sont investis à 50 % au minimum en actions ou parts de fonds, eux-mêmes principalement investis en actions européennes, dont 5 % au minimum sur des titres à risque :
- parts de FCP à risques ou dans l’innovation :
- FCPR (fonds communs de placement à risques) ;
- ou FCPI (fonds commun de placement dans l’innovation) ;
- titres de sociétés non cotées etc.
Leur performance de rendement est potentiellement élevée, mais hasardeuse, car directement liée à celle des marchés boursiers.
Lorsque leur durée est au moins égale à 8 ans, les revenus de ces contrats sont exonérés d’impôt (mais pas des prélèvements sociaux). A condition, toutefois, que les règles relatives à la composition de l’actif soient respectées pendant toute la durée du contrat.
En cas de décès de l’assuré, les sommes versées au bénéficiaire sont soumises à la même fiscalité que celle applicable aux autres contrats. Il n’est plus possible depuis 2005 d’en ouvrir, mais les anciens contrats ouverts sous cette forme peuvent continuer à recevoir des versements. Une solution intéressante pour les particuliers disposant déjà d’autres contrats d’assurance vie sur lesquels les montants investis sont trop élevés pour que les retraits après 8 ans puissent être effectués en franchise d’impôt sur le revenu.
À savoir : Les contrats NSK (Nicolas Sarkozy) se sont substitués aux contrats DSK et fonctionnent sur les mêmes principes. Jusqu’en 2006, la loi offrait aussi la possibilité de transformer un contrat DSK, ou un autre contrat souscrit depuis 2003, en contrat NSK, tout en bénéficiant de l’antériorité fiscale (se rapportant à l’appréciation de la durée de détention de 8 ans). Il n’est actuellement plus possible de transformer un ancien contrat en contrat NSK. Depuis le 1er janvier 2014, il n’est d’ailleurs plus possible de souscrire un contrat NSK (loi de finances rectificative pour 2013).
Les avantages de l'assurance-vie
Une grande souplesse
C’est l’assuré qui, après le versement initial, choisit ou non d’alimenter son assurance-vie. S’il décide de faire des versements, c’est encore lui qui choisit leur montant et leur périodicité. Et il peut les modifier s’il le souhaite. Par ailleurs, l’argent n’est jamais bloqué et il peut être récupéré à tout moment. Bon à savoir : Certains assureurs fixent un montant minimal pour certaines opérations.
S’il vient à décéder avant, l’assureur s’engage à verser le capital atteint au jour du décès au(x) bénéficiaire(s) désigné(s) au contrat, dans les conditions fiscalement favorables accordées à l’assurance-vie. L’épargne réalisée restant disponible à tout moment grâce à la valeur de rachat. Sans cette épargne disponible, on parlerait d’assurance décès pure. Notre glossaire de l’assurance vie explique ces termes techniques.
Ce fonctionnement souple et une fiscalité privilégiée par rapport aux autres placements, en font l’instrument financier le mieux adapté aux divers buts poursuivis par les souscripteurs.
→ Outil d'épargne à long terme
Il favorise la constitution d’un capital ou d’une rente en vue de la retraite.
→ Outil de valorisation de l'épargne
Il favorise la valorisation d’un capital résultant d’une vente immobilière, d’un héritage, d’une indemnisation, etc.
→ Outil de transmission d'un patrimoine hors succession
Il permet de transmettre un capital hors succession (sans droit jusqu’à 152 500 € par bénéficiaire, pour les primes versées avant 70 ans) et d’alléger les droits perçus sur les patrimoines importants (fiscalisation à 20 % jusqu’à 700 000 € et 31,25 % au-delà).
→ Outil de protection du conjoint, concubin ou partenaire de Pacs
Il permet de favoriser le conjoint ou le partenaire pacsé, mais surtout le concubin ou la concubine qui n’a pas d’autre moyen d’échapper à une taxation excessive (60 %).
Plus généralement, il permet d’alléger les droits de succession des tiers.
→ Outil de garantie d'un prêt
Un contrat d’assurance-vie peut être donné en garantie d’un emprunt immobilier, par exemple. Le contrat devient une garantie de paiement face au risque de défaillance de l’emprunteur. Ceci se fera par le biais d’un nantissement du contrat d’assurance-vie (par avenant ou acte sous seing privé). Cela sera pratiquement sans frais et évitera le coût élevé d’une constitution d’hypothèque.
Plusieurs modes de sortie
L’assuré peut choisir :
- La sortie en capital. Il peut récupérer une partie de son argent, et opter donc pour un rachat partiel, ou le récupérer en totalité, et choisir le rachat total.
- La sortie en rente viagère, versée jusqu’au décès de l’assuré.
Une fiscalité avantageuse
Elle repose sur les principes suivants :
- La fiscalité s’applique en cas de rachat et elle concerne aussi le capital en cas de décès du souscripteur.
- Elle ne porte pas sur le capital, mais sur les intérêts et les plus-values.
- Cette fiscalité dépend du temps de détention du contrat : avant 8 ans, les intérêts et plus-values sont assujettis, soit à un prélèvement forfaitaire unique (PFU) de 30 % (ce qui représente 12,8 % d’imposition et 17,2 % de prélèvements sociaux), soit à l’impôt sur le revenu. Après 8 ans de détention du contrat, l’assuré bénéficie d’un abattement avant impôt de 4.600 euros (9.200 euros pour un couple), et l’impôt passe à 7,5 % (12,8 % pour la part des gains liée aux primes versées depuis le 27 septembre 2017 au-delà de 150 000 €). Il doit également cependant s’acquitter des prélèvements sociaux (17,2 %).
- À savoir : Rappelons que l’âge auquel sont versées les primes d’assurance-vie influe en partie sur la fiscalité applicable à sa transmission.
La durée d'un contrat d'assurance-vie
Elle est fonction du terme choisi par le souscripteur à la signature.
Lors de la souscription, l’épargnant a le choix entre un contrat à durée définie et un contrat à durée libre.
La législation régissant l’assurance-vie ne fixe aucune limite à la durée des contrats. Mais, si l’épargnant veut pouvoir profiter des avantages fiscaux, la durée du contrat ne peut être inférieure à 8 ans.
Les contrats à durée définie
Une minorité de contrats présentent une durée limitée (minimum 8 ans, maximum 20 ans). En théorie, une fois le terme fixé atteint, ils sont systématiquement clôturés.
Les assureurs admettent parfois de proroger le contrat, mais certains refusent les nouveaux versements.
L’inconvénient de ces contrats, c’est qu’au terme le souscripteur est obligé de récupérer son épargne. Cela entraîne pour lui deux inconvénients majeurs s’il réinvestit l’argent récupéré sur un autre contrat : il perd l’antériorité fiscale et le capital est à nouveau soumis aux droits d’entrée.
Les contrats à durée libre
Heureusement la majorité des contrats actuellement commercialisés sont soit à durée indéterminée (dite « viagère »), soit à durée fixe (souvent 30 ans) prorogée tacitement d’une année sur l’autre.
Dans ce cas, deux raisons peuvent interrompre le contrat :
- le décès de l’assuré;
- et le retrait total des capitaux gérés.
Les contrats d'assurance-vie spécifiques
Le contrat de « rente survie »
Une disposition du Code Général des Impôts (l’article 199 septies I 1°) offre l’opportunité de favoriser un proche atteint d’une infirmité l’empêchant d’acquérir une formation professionnelle suffisante ou d’exercer une activité dans des conditions normales de rentabilité, par le biais d’un contrat de rente-survie.
Souscrit au profit d’un parent handicapé (jusqu’au 3ème degré) ou d’une personne invalide vivant sous le toit de l’assuré et fiscalement à sa charge, ce type de contrat est une assurance-décès dont les cotisations ouvrent droit à une réduction d’impôts (égale à 25 % des primes versées dans la limite de 1 525 € + majoration de 300 € par personne à charge).
Le décès de la personne assurée entraîne le versement au profit du bénéficiaire d’un capital ou d’une rente viagère qui n’affectera pas le montant des aides publiques auxquelles la personne peut prétendre (AAH, etc.), puisque, bien que partiellement soumis à l’impôt, son montant n’est pas retenu dans le calcul des ressources du bénéficiaire.
Ce type de contrat est en général proposé par les associations de famille de personnes handicapées ou commercialisé directement par les assureurs.
La cotisation annuelle (souvent viagère) du contrat sera fonction du montant de la rente souhaitée, de l’âge du souscripteur et de celui du bénéficiaire.
Attention : Comme dans toute assurance décès, l’absence de versement de la cotisation met fin au contrat. Ainsi, si les parents cessent de cotiser, la garantie n’est plus acquise et les cotisations versées l’ont été à fonds perdus. Il en est de même en cas de décès prématuré de l’enfant protégé. C’est pourquoi il est préférable de privilégier l’adhésion aux contrats souscrits par l’intermédiaire de certaines associations, qui eux prévoient la récupération des cotisations versées en cas de prédécès de l’enfant et le service d’une rente réduite en cas de cessation du versement de la cotisation.
À noter : Les personnes atteintes d’un handicap les empêchant de travailler, et disposant d’un capital (par exemple reçu en indemnisation d’un préjudice corporel), peuvent souscrire un contrat d’épargne handicap fonctionnant comme une assurance-vie normale, mais bénéficiant d’un régime fiscal plus avantageux (réduction d’impôt, rente non prise en compte pour le calcul des aides publiques jusqu’à 1 830 € par an pour l’AAH, etc.).
Le contrat d'assurance-décès
L’assurance vie comme l’assurance décès peuvent servir à préparer sa succession.
Ces deux formules obéissent à des mécanismes différents :- L’assurance-vie est d’abord et avant tout une opération d’épargne : le souscripteur se constitue à son rythme un capital qu’il reste libre de récupérer à tout moment, avec les intérêts générés par son épargne.
- Avec l’assurance décès, les cotisations versées le sont à fonds perdus : l’assureur s’engage seulement, en échange de ces cotisations, dans l’hypothèse où son client viendrait à disparaître, à verser à un bénéficiaire désigné (le plus souvent, le conjoint) un capital déterminé à l’avance. Si l’assuré est toujours en vie à l’expiration de la période d’assurance (généralement, un an ou cinq ans reconductibles), le contrat prend fin et les primes versées restent acquises à la compagnie.
Le contrat d'assurance « mixte »
Tombés en désuétude, ces contrats ont connu leur heure de gloire pour le plus grand malheur de nombreux assurés. En effet, c’étaient des contrats qui mélangeaient assurance-décès et assurance-vie dans le but, certes louable, d’apporter à la fois des garanties de prévoyance et une opération d’épargne.
Mais leur fonctionnement peu transparent ne permettait pas de connaître la part des versements affectée à la cotisation prévoyance et celle réellement épargnée. De plus, des frais d’entrée très élevés et précomptés sur la durée du contrat, des frais de gestion, des pénalités en cas de rachat anticipés, venaient grever la rentabilité de l’opération qui s’est souvent avérée très décevante pour des générations d’épargnant.
En réalité, le fonctionnement de ces contrats était une juxtaposition d’un contrat en cas de vie et d’un contrat en cas de décès et non un contrat d’assurance-vie avec une contre-assurance décès comme dans les contrats d’assurance-vie.
Bon à savoir : ces contrats sont absolument à éviter. Mieux vaut, si vous avez besoin à la fois d’une garantie « prévoyance » et de constituer une épargne, procéder par la souscription de deux contrats séparés.
Les questions fréquentes sur l'assurance vie
- Pourquoi est-ce intéressant de souscrire à une assurance vie et comment choisir ?
- Qu’est-ce qu’une assurance-vie au Luxembourg et quels avantages ?
- Assurance vie et assurance obsèques : quelles différences ?
- Comment trouver la meilleure assurance-vie ?
- Pour quelles raisons souscrire une assurance-vie ?
- Fiscalité et assurance vie : quand les gains échappent à l’impôt ?
- Assurance-vie et contrat de capitalisation : quelles différences ?
- Divorce et assurances-vie, comment faire ?
Frais, supports, fiscalité, clause bénéficiaire : comparez les contrats des assureurs partenaires avant de choisir, sans obligation de souscrire.


- Assurance vie et succession : fiscalité, abattements et limites
- Assurance vie : Contrats ouverts entre le 20/11/1991 et le 12/10/1998
- Assurance-vie : Contrats ouverts avant le 20/11/1991
- Assurance-vie : Contrats ouverts depuis le 13 octobre 1998
- Dans quel cas le capital-décès est-il soumis aux droits de succession ?
- Comment calculer l’imposition sur une assurance vie transmise suite à décès ?
- Fiscalité des avances en assurance-vie