Assurance vie : Types et fonctionnement des contrats d’assurance vie
Épargner à votre rythme, préparer votre retraite ou transmettre un capital : ce guide explique les contrats, leurs frais, leur fiscalité et la clause bénéficiaire.
- Fonds en euros et unités de compte expliqués
- Frais et fiscalité détaillés
- Comparaison gratuite, sans obligation
Deux minutes pour décrire votre projet d'épargne : recevez une comparaison des contrats de nos assureurs partenaires, gratuite et sans engagement.
Comparer les contrats
- Publié le
Directeur de la publication et des partenariats
Ses caractéristiques en ont fait une composante incontournable de toute stratégie patrimoniale ainsi qu’un des placements favoris des Français qui y ont investi 1 679,0 milliards d’euros (encours global à fin novembre 2017 | provisions mathématiques + provisions pour participation aux bénéfices).
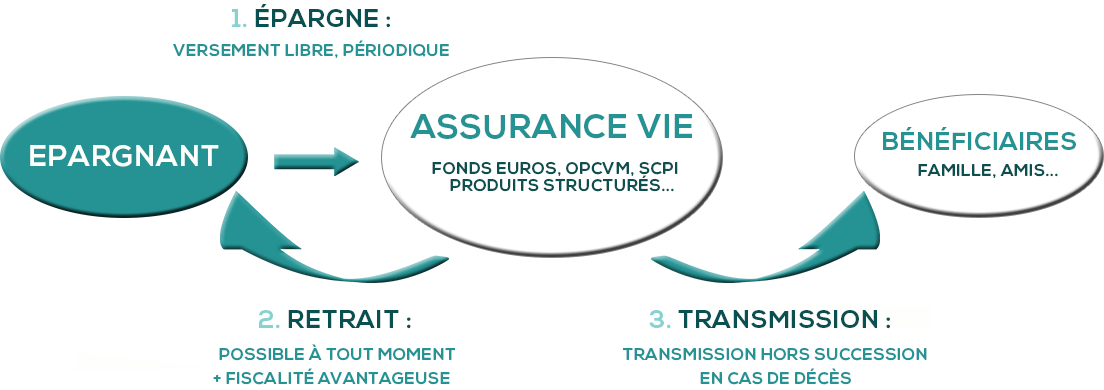
Paradoxalement, le mécanisme et les avantages des contrats d’assurances vie sont souvent méconnus du grand public. Ce guide a pour but de vous les faire découvrir et de vous en faciliter la compréhension.
Les assurances vie : notions de base et objectifs
Les parties au contrat : souscripteur, assuré, bénéficiaire et assureur
Les quatre parties au contrat :
L’assureur
Il s’agit obligatoirement d’une compagnie d’assurance – agissant comme personne morale – ayant reçu l’agrément de l’État pour présenter des opérations d’assurance vie. Celle-ci s’engage à reverser le capital (ou la rente) selon les clauses du contrat.
Le souscripteur
Toute personne physique majeure et juridiquement capable ; mais ce peut être également une personne morale (société, association). C’est celui qui signe le contrat avec l’assureur. Il en est le titulaire et la seule personne à en assumer la responsabilité. Lui seul verse les fonds, désigne le bénéficiaire en cas de décès et peut demander le rachat, la mise en réduction du contrat ou le versement d’une avance.
L'assuré
C’est la personne sur qui repose le risque aléatoire. Si ce n’est pas le souscripteur lui-même, il doit impérativement accepter par écrit les garanties portant sur sa tête.
Le bénéficiaire
Deux cas de figure possible :
- en cas de vie de l’assuré au terme, c’est celui-ci ;
- en cas de décès de l’assuré en cours de contrat, c’est la ou les personnes désignées à la clause bénéficiaires.
- La souscription d’un contrat par un mineur d’au moins 12 ans ou un majeur protégé est possible dans des conditions de forme strictement définies par la loi.
- Le propriétaire du contrat est le souscripteur : il en est également le bénéficiaire tant qu’il est en vie. En cas de décès, le bénéficiaire du capital est alors la personne désignée à la souscription ou par le dernier avenant en cas de modification de la clause bénéficiaire.
- Vous pouvez souscrire à plusieurs personnes via une « souscription conjointe ».
En résumé : Le propriétaire du contrat est le souscripteur : il en est également le bénéficiaire tant qu’il est en vie. Dans le cas d’un décès, le bénéficiaire est alors la personne ayant été désignée au moment de la souscription (sœur, conjoint, ami proche etc.). Il est important de souligner ce point avant d’entrer dans le vif du sujet.
Frais, supports, fiscalité, clause bénéficiaire : comparez les contrats des assureurs partenaires avant de choisir, sans obligation de souscrire.
Souscripteur et assuré : quelles conditions remplir ?
- Les mineurs et majeurs sous tutelle ne peuvent y accéder ;
- Avoir la limite d’âge exigée par la compagnie d’assurance ;
- Gager de régler les cotisations prévus dans les termes du contrat.
- soit être à la fois l’assuré et le souscripteur ;
- soit souscrire pour un tiers un contrat en cas de décès : dans ce cas, l’assuré doit obligatoirement donner un accord écrit et signé et doit avoir au moins 12 ans.
La désignation du bénéficiaire
- personne(s) physique(s) avec ou sans lien de parenté avec lui ;
- personne morale (association, institution, fondation, etc.)
La clause bénéficiaire
- la désignation de personnes nommément désignées ;
- la désignation par des termes impliquant une qualité ou un lien de parenté :
- exemples : « mon conjoint », « mes enfants nés ou à naître », etc.
- Dans ce cas, sera bénéficiaire la personne ayant la qualité requise au moment du décès du souscripteur. (exemple : en cas de mariages successifs, ce sera l’épouse en titre au jour du décès).
- L’assuré peut, à tout moment au cours de la période de validité du contrat, modifier la clause bénéficiaire. Par contre, si le bénéficiaire a accepté le bénéfice du contrat auprès de l’assureur, il faut impérativement son consentement !
- Méfiez vous cependant des dénominations impersonnelles : trop imprécises, l’assureur pourrait avoir des difficultés à retrouver les bénéficiaires ; mieux vaut procéder de manière nominative. Ainsi, il n’y aura pas de doute possible quant à l’identité du bénéficiaire et le contrat ne pourra tomber en déshérence.
- La clause bénéficiaire n’est pas obligatoirement à rédiger au jour de la souscription (même si c’est fortement conseillé). Elle peut l’être ultérieurement par avenant, par une simple lettre adressée à l’assureur, par testament (olographe ou authentique) ou par un acte notarié.
Le fichier FICOVIE
Depuis le 01.01.2016, le fichier Ficovie (Fichier Central des Contrats d’assurance vie et de capitalisation) a été instauré. Ce fichier des souscripteurs a principalement pour fonction d’accroitre les obligations déclaratives des compagnies d’assurance. Ces dernières sont désormais tenues de déclarer à l’administration fiscale :- la souscription et le dénouement des contrats ;
- le montant des primes versées le cas échéant ;
- la valeur de rachat des contrats.
- lutter contre la déshérence des contrats ;
- instituer davantage de transparence lors des contrôles (fisc).
Les types de versements
- Prime unique : un seul et unique versement au moment de la souscription du contrat. Aucun versement ultérieur ne sera effectué ;
- Primes périodiques : le souscripteur s’engage à effectuer des versements à date fixe, à partir d’un montant et d’une durée prédéfinie ; si le souscripteur décide de suspendre ses paiements, n’honorant ainsi plus son engagement, le contrat sera mis en réduction. Il poursuivra ses effets jusqu’au terme prévu, mais ses garanties seront réduites (le souscripteur reste assuré au prorata des versements effectués mais la rémunération des capitaux diminuera). Cette procédure, prévue par l’art. L. 132-20 du Code des assurances, n’est cependant possible que si elle est clairement prévue au contrat.
- Versement libre : le souscripteur épargnant décide seul et sans aucune obligation, du montant et de la fréquence des versements qu’il souhaite effectuer.
Le rachat de l’assurance vie
- Le rachat partiel : consiste à retirer une partie de votre épargne (1000 euros au minimum), sans avoir besoin de clôturer le contrat.
- Le rachat partiel programmé : consiste à retirer à intervalles réguliers (mensuellement, trimestriellement, semestriellement ou annuellement) une partie de votre épargne pour faire face à des périodes financières délicates ou améliorer vos revenus de retraité.
- Le rachat total : consiste à reprendre en une seule fois la totalité de l’épargne investie sur votre contrat d’assurance vie. Cette action met un terme définitif à votre contrat et vous prive donc des avantages fiscaux de ladite convention.
La mise en réduction
L’avance
Les frais prélevés sur le contrat
- les frais sur versement, appelés aussi frais « commerciaux » ou d’« entrée » : surviennent à chaque versement effectué (fixés généralement entre 2 à 5 %, ils sont négociables. ). Actuellement les contrats proposés sur internet affichent « 0 frais sur versements ».
- les frais de gestion administrative ; ponctionnés tous les ans jusqu’à échéance du contrat. Prélevés sur la totalité de l’épargne, leurs bases de calcul sont donc régulièrement remises à jour. Ils sont plus élevés sur les contrats multisupport que sur les fonds en euros.
- les frais d’arbitrage (contrats multisupport) : spécifiques aux contrats multisupports puisqu’ils concernent les transferts d’épargne (correspondant à « un arbitrage »), ils peuvent être facturés de manière forfaitaire ou en pourcentage des fonds abrités.
Les différentes méthodes de gestion des fonds
- la gestion profilée : propose une gestion automatisée des investissements entre plusieurs actifs selon le profil de risque défini. Ce mode se situe entre la gestion sous mandat et la gestion libre.
- la gestion pilotée, « déléguée » ou sous mandat : permet de sous-traiter la gestion de son épargne à un professionnel de la gestion financière;
- la gestion libre : c’est le mode de gestion par défaut des contrats multisupport (voir ici). Il offre aux épargnants la possibilité de choisir librement sur quels supports ils désirent investir et dans quelle proportion. Cela suppose que le gestionnaire connaisse déjà suffisamment le marché et qu’il ait le temps de s’en occuper.
Souscrire plusieurs contrats
Le contrat d’assurance vie : fonctionnement et subtilités
Comment bien choisir
- la durée du contrat ;
- les options de sortie ;
- les conditions de retrait de fonds ou rachat avant échéance du contrat ;
- le montant des cotisations ;
- les types de supports de placements ;
- les frais perçus sur la durée du contrat.
- la possibilité de renoncer au contrat ;
- la désignation du bénéficiaire ;
- toutes les clauses annexées au contrat.
Auprès de qui souscrire ?
- une mutuelle d’assurance : la souscription s’exécute généralement au guichet de l’assureur.
- une association d’assurés : vous adhérez alors au contrat de groupe souscrit par l’association auprès d’un assureur (bien souvent à l’origine de l’association)
- un établissement bancaire : en général, la banque agissant comme courtier, distribue les contrats d’une compagnie d’assurance qui en est sa filiale.
- une société d’assurance : les contrats sont distribués par l’intermédiaire de courtiers en assurance ou de leurs agents généraux.
Le choix du contrat selon le support de placement
Les contrats en euros
Le contrat d’assurance vie en euros est un compte d’épargne ne présentant aucun risque pour l’assuré. Il permet, par le biais de cotisations libres ou prédéterminées, de se constituer un capital et/ou de le valoriser. Les gains crédités chaque année sont acquis définitivement et deviennent eux-mêmes porteurs d’intérêts.
Le placement sur des fonds en euros bénéficie d’un avantage majeur : la sûreté du placement. Le capital investi est totalement garanti et automatiquement accru des intérêts capitalisés.
Les contrats en unités de compte (ou à capital variable)
Les contrats en unités de compte caractérisent un support d’investissement financier n’ayant pas comme référence l’euro, mais une unité de compte (UC). Ils permettent de diversifier les investissements sur les marchés financiers.
Ces unités de compte sont constituées de valeurs mobilières ou autres actifs financiers variés, pouvant être représentées par des actions ou des parts de société : parts de Sicav ou de fonds communs de placement (FCP), actions, obligations, société civile immobilière (SCI), sociétés civiles de placement immobilier (SCPI), organisme de placement collectif immobilier (OPCI) etc.
Ce type de contrat comporte des risques de moins-values, car si le nombre d’unités est garanti, le capital, lui, ne l’est pas. Le souscripteur assume donc seul ce risque de placement plus ou moins aléatoire et variable dépendant de la fluctuation des marchés financiers. Cependant, il offre d’intéressantes perspectives de rendement aux souscripteurs désireux d’investir sur le long terme et acceptant les aléas des cours des marchés financiers.
Les contrats multisupports
Comme son nom l’indique, le contrat d’assurance vie multisupport permet de combiner plusieurs valeurs : des fonds en unités de comptes et un ou plusieurs placements en euros. Puisqu’ils peuvent allier sécurité et performances, ils sont les plus prisés sur le marché.
Ils permettent au souscripteur de diviser les risques liés à la valeur des unités de compte en mixant, à son gré, son pourcentage d’épargne en UC (variable) et en fonds euros (invariable). Ainsi, ces contrats offrent la possibilité à l’épargnant d’élaborer une stratégie personnalisée de placement en assurant une souplesse de gestion et le droit de pouvoir choisir librement.
Opter pour un contrat d’assurance vie multisupport, c’est aussi pour l’épargnant, le droit de conserver son pouvoir sur l’évolution de la répartition des parts inhérentes aux différentes valeurs. De cette façon, il adapte les répartitions en fonction de son profil de risque.
Les contrats euro-croissance
Ayant vu le jour dans le cadre de la loi de finance pour tous en janvier 2014, le contrat d’assurance-vie euro-croissance ou « en fonds diversifiés » a comme horizon de remplacer à terme le contrat en fonds euros. Offrant de meilleures perspectives de rendement que ce dernier, ils permettent aussi de prendre moins de risques qu’avec le contrat en unité de comptes tout en diversifiant les solutions d’investissements (plus ou moins risqués selon les cas).
En clair, c’est un contrat mono ou multisupport avec pour but d’orienter une partie des fonds vers le financement des entreprises (principalement les PME). Contrairement aux fonds en euros, seule une partie des fonds euro-croissance est garantie au terme d’une durée d’au moins 8 ans.
À lire aussi : Différences entre assurance vie et assurance décès.
Les contrats d’assurances vie DSK
Les contrats d’assurance vie DSK (Dominique Strauss-Kahn) constituent une forme singulière de contrats en unités de compte. Ils sont investis à 50 % au minima en actions ou parts de fonds, eux-mêmes principalement investis en actions européennes, dont 5 % au minima sur des titres à risque :
- parts de FCP à risques ou dans l’innovation :
- FCPR (fonds communs de placement à risques) ;
- ou FCPI (fonds commun de placement dans l’innovation) ;
- titres de sociétés non cotées etc.
Leur performance de rendement est potentiellement élevée, mais hasardeux, car directement liée à celle des marchés boursiers.
Lorsque leur durée est au moins égale à 8 ans, les revenus de ces contrats sont exonérés d’impôt (mais pas des prélèvements sociaux). A condition, toutefois, que les règles relatives à la composition de l’actif soient respectées pendant toute la durée du contrat.
En cas de décès de l’assuré, les sommes versées au bénéficiaire sont soumises à la même fiscalité que celle applicable aux autres contrats. Iil n’est plus possible depuis 2005 d’en ouvrir, mais les anciens contrats ouverts sous cette forme peuvent continuer à recevoir des versements. Une solution intéressante pour les particuliers disposant déjà d’autres contrats assurances vie sur lesquelles les montants investis sont trop élevés pour que les retraits après 8 ans puissent être effectués en franchise d’impôt sur le revenu.
À savoir : Les contrats NSK (Nicolas Sarkozy) se sont substitués aux contrats DSK et fonctionnent sur les mêmes principes. Jusqu’en 2006, la loi offrait aussi la possibilité de transformer un contrat DSK, ou un autre contrat souscrit depuis 2003, en contrat NSK, tout en bénéficiant de l’antériorité fiscale (se rapportant à l’appréciation de la durée de détention de 8 ans). II n’est actuellement plus possible de transformer un ancien contrat en contrat NSK. Ces produits d’assurance-vie ne sont d’ailleurs que très peu diffusés.
L’assurance décès : un autre mécanisme
L’assurance vie comme l’assurance décès peuvent servir à préparer sa succession.
Ces deux formules obéissent à des mécanismes différents :- L’assurance-vie est d’abord et avant tout une opération d’épargne : le souscripteur se constitue à son rythme un capital qu’il reste libre de récupérer à tout moment, avec les intérêts générés par son épargne.
- Avec l’assurance décès, les cotisations versées le sont à fonds perdus : l’assureur s’engage seulement, en échange de ces cotisations, dans l’hypothèse où son client viendrait à disparaître, à verser à un bénéficiaire désigné (le plus souvent, le conjoint) un capital déterminé à l’avance. Si l’assuré est toujours en vie à l’expiration de la période d’assurance (généralement, un on ou cinq ans reconductibles), le contrat prend fin et les primes versées restent acquises à la compagnie.
Les questions fréquentes sur l'assurance vie
- Pourquoi est-ce intéressant de souscrire à une assurance vie et comment choisir ?
- Qu’est-ce qu’une assurance-vie au Luxembourg et quels avantages ?
- Assurance vie et assurance obsèques : quelles différences ?
- Comment trouver la meilleure assurance-vie ?
- Pour quelles raisons souscrire une assurance-vie ?
- Fiscalité et assurance vie : quand les gains échappent à l’impôt ?
- Assurance-vie et contrat de capitalisation : quelles différences ?
- Divorce et assurances-vie, comment faire ?
Frais, supports, fiscalité, clause bénéficiaire : comparez les contrats des assureurs partenaires avant de choisir, sans obligation de souscrire.
- Assurance vie et succession : fiscalité, abattements et limites
- Assurance vie : Contrats ouverts entre le 20/11/1991 et le 12/10/1998
- Assurance-vie : Contrats ouverts avant le 20/11/1991
- Assurance-vie : Contrats ouverts depuis le 13 octobre 1998
- Dans quel cas le capital-décès est-il soumis aux droits de succession ?
- Comment calculer l’imposition sur une assurance vie transmise suite à décès ?
- Fiscalité des avances en assurance-vie
- L’assurance vie toujours intéressante après 70 ans ?
- La fiscalité par secteur : la Banque
- Les prélèvements sociaux en assurance vie
- Comment sont calculés les prélèvements sociaux ?
- Les primes manifestement exagérées en assurance vie
- Assurance vie : les contrats souscrits au profit du conjoint
- Assurance vie : les sorties possibles
- Assurance vie : rachat progressif ou programmé
- Assurance-vie : comment toucher le capital après le décès de l’assuré ?
- Avance sur assurance vie : fonctionnement, coût et fiscalité
- Calculer l’imposition sur les assurances vie en cas de rachat
- Convertir son assurance vie en rente
- L’imposition de la rente viagère : barème selon l’âge et fiscalité des arrérages
- Les sorties en assurance-vie : le capital décès
- Les sorties en assurance-vie : le versement de la rente
- Les sorties en assurance-vie : le versement du capital
- Modèle de lettre : demande d’avance sur le contrat d’assurance vie
- Rachat d’une assurance vie : conditions, fiscalité et démarches
- Rachat partiel de l’assurance vie
- Demande de rachat en assurance vie | Exemple de lettre
- Rachat total de l’assurance vie : fonctionnement et explications
- Succession : les limites du régime dérogatoire de l’assurance-vie
- Assurance vie : pourquoi est-il très intéressant de souscrire un contrat sur internet ?
- Assurance vie : un succès fondé sur des ambiguïtés
- Assurance vie et assurance obsèques : quelles différences ?
- Assurance-vie : Comparatif, bilan, stratégie et choix pour 2025
- Advize, WeSave, Marie Quantier, Yomoni, Fundshop, lequel choisir ?
- Assurance vie : 6 conseils primordiaux à connaitre
- Assurance vie : Les bonnes questions à poser
- Assurance-vie : comprendre certains éléments clés
- Assurance-vie : toutes les erreurs et pièges à éviter
- Nos conseils pour choisir la meilleure assurance vie
- Assurance-vie : un outil incontournable pour maximiser votre épargne
- Assurance-vie & unités de compte : les contrats SICAV
- Assurance-vie et contrat de capitalisation : quelles différences ?
- Bien choisir et optimiser votre assurance vie
- Comment investir dans une SCPI par le biais d’une assurance-vie ?
- Comment investir votre argent dans une SCPI de rendement ?
- Comment trouver la meilleure assurance-vie ?
- Comparatif d’assurances vie : un outil indispensable pour optimiser votre épargne
- Divorce et assurances-vie, comment faire ?
- Fiscalité et assurance vie : quand les gains échappent à l’impôt ?
- Fonctionnement de l’assurance vie
- Assurance de groupe : les 4 différentes qualités possibles du souscripteur
- Assurance vie : À quelle date est arrêtée la valeur du contrat ?
- Assurance vie : bien choisir et désigner son bénéficiaire
- Assurance vie : n’oubliez pas vos bénéficiaires
- Assurance vie : Une association bénéficiaire du contrat
- Assurance-vie : Que deviennent les fonds si les bénéficiaires sont introuvables ?
- Désignation des bénéficiaires : faites attention, très attention !
- Exemple de lettre : modification de la clause bénéficiaire
- Assurance vie : comprendre le fonctionnement des avances
- Assurance vie : de la souscription du contrat jusqu’à la sortie des fonds
- Assurance vie : La révocation du bénéficiaire
- Assurance vie : Modèle de lettre pour renoncer au contrat
- Assurance vie : retour sur le versement des primes
- Assurance vie et divorce : ce qu’il faut savoir
- Assurance-vie : Divorce et argent, attention aux tensions !
- Assurance vie pour les seniors : mode d’emploi
- Assurance-vie : le décès et le sort des capitaux
- Assurance-vie : récupérer l’argent d’un proche défunt
- Assurance-vie : Valeur patrimoniale des contrats
- Comment négocier les frais d’entrée en assurance vie
- Désignation bénéficiaire avec charge : exemples pratiques
- Fonds en euros en assurance-vie : explications
- L’acceptation de la clause bénéficiaire en assurance vie
- L’assurance-vie permet-elle de déshériter sa famille ?
- La clause bénéficiaire en assurance vie
- Assurance vie : La démembrement de la clause bénéficiaire
- La clause de remploi en assurance vie
- Les « clauses bénéficiaires démembrées » en assurance vie
- Peut-on adapter la clause bénéficiaire à la situation de son conjoint ?
- La déshérence du contrat d’assurance vie
- La désignation bénéficiaire assortie d’une charge
- La garantie plancher en assurance vie
- La protection du consommateur d’assurance-vie
- Le règlement des litiges en assurance-vie
- Le versement des primes en assurance-vie
- Les assurances vie sont saisissables
- Les chargements ou frais de gestion du contrat d’assurance-vie
- Les frais cachés en assurance-vie
- Les frais d’arbitrage en assurance-vie
- Les frais d’entrée ou frais « sur versement » en assurance vie
- Les frais de sorties en assurance-vie
- Les frais en assurance vie (ou chargements)
- Les versements en assurance vie
- Exemple de lettre demandant la modification des versements programmés
- Nantissement de l’assurance vie
- Non, la transmission n’est pas le seul intérêt de l’assurance vie !
- Pourquoi ouvrir plusieurs contrats d’assurance vie ?
- Pourquoi souscrire une assurance vie en ligne ?
- Qu’est-ce que l’effet de cliquet en assurance vie ? Définition, exemple chiffré et limites pour votre épargne
- Retirer ou verser de l’argent sur votre contrat d’assurance vie
- Sécurité de l’assurance vie : garanties du capital et de l’assureur
- Soignez la clause bénéficiaire
- Fonctionnement de l’assurance vie et avantages pour la retraite
- Glossaire de l’assurance vie : les termes essentiels expliqués
- L’essentiel sur l’assurance vie au Luxembourg
- L’assurance vie toujours aussi populaire selon l’Ipsos
- Les différents objectifs de l’assurance vie
- Assurance vie : un époux peut renoncer seul
- Augmentez le rendement de son assurance vie
- Avantager son conjoint ou compagnon grâce à l’assurance-vie
- Assurance vie : souscription conjointe, toujours utile ?
- Droits de succession & intérêt de l’assurance-vie
- Époux en communauté universelle et assurance vie : mieux comprendre
- L’assurance vie permet-elle de protéger son partenaire de pacs ou son concubin ?
- Placer son épargne grâce à l’assurance vie
- Pourquoi souscrire une assurance vie au profit de son conjoint ?
- Préparer sa retraite grâce à l’assurance-vie
- PERP ou assurance-vie : que choisir pour sa retraite ?
- Transmettre un patrimoine grâce à l’assurance-vie
- Vaut-il mieux souscrire une assurance vie commune ou deux distinctes ?
- Pour quelles raisons souscrire une assurance-vie ?
- Pourquoi est-ce intéressant de souscrire à une assurance vie et comment choisir ?
- Qu’est-ce qu’une assurance-vie au Luxembourg et quels avantages ?
- Quel mode de gestion choisir pour son assurance vie ? Gestion libre, pilotée, profilée ou à horizon expliquées
- Anciens contrats d’assurance-vie : Revoyez l’orientation de l’épargne sur les multisupports
- Comment choisir entre les différents profils de gestion ?
- Comment est rémunérée l’assurance vie : fonds en euros, participation aux bénéfices et unités de compte
- Comment sécuriser les gains d’une assurance vie multisupport ?
- Fonds en euros : Pourquoi ne faut-il pas forcément les fuir ?
- Gestion de patrimoine : atouts et faiblesses des intermédiaires indépendants
- La gestion libre en assurance vie
- La gestion pilotée d’un contrat d’assurance vie : principe, fonctionnement et points à vérifier avant de déléguer
- La gestion profilée d’un contrat d’assurance-vie
- Les options de gestion de l’assurance vie
- Peut-on investir tout son patrimoine en assurance-vie ?
- Souscription d’une assurance vie : les 5 points clés à vérifier
- Zoom sur les différents contrats relatifs à l’assurance-vie
- Assurance vie : contrat en euros
- Assurance vie : Transformer un contrat en euro en multisupport
- Assurance-vie : le contrat multisupport
- Contrat d’assurance-vie : définition
- Contrat de capitalisation : fonctionnement, fiscalité et transmission
- La souscription du contrat d’assurance-vie
- Le contrat « Génération » en assurance vie
- Le contrat euro-croissance en assurance vie
- Les contrats d’assurance vie « DSK » et « NSK »
- Les contrats en unités de compte
- Les parties au contrat d’assurance vie : qui fait quoi
- Où souscrire un contrat d’assurance vie ?
- Sécuriser vos gains réalisés avec les contrats multisupport
- Transférer un contrat d’assurance vie
- Typologie des contrats d’assurance vie


