Le démembrement de la clause : explication introductive
Le démembrement de propriété consiste à dissocier les attributs du droit de propriété entre l’usufruitier, qui a l’usage et les fruits de la chose, et le nu-propriétaire qui deviendra plein propriétaire au plus tard au décès de l’usufruitier. Cette technique permet à un propriétaire d’organiser la transmission de ses avoirs au profit de plusieurs personnes tout en optimisant fiscalement l’opération. L’usufruit peut avoir une durée fixe ou bien être viager. Les clauses bénéficiaires démembrées sont détaillées dans un article dédié.
Les avantages juridiques et fiscaux de l’assurance vie ne sont plus à démontrer.
L’idée est donc venue de combiner ces deux mécanismes. En pratique, cela recouvre deux situations tout à fait différentes : le démembrement de propriété au moment de la souscription qui consiste à employer un capital démembré sur un contrat d’assurance vie et le démembrement de la clause bénéficiaire ou du capital décès que nous vous présentons.
Ce montage est fréquemment utilisé dans la pratique. Le souscripteur-assuré stipule que l’épargne acquise sur le contrat reviendra, au décès de l’assuré, en usufruit au premier bénéficiaire et en nue-propriété à un autre bénéficiaire.
Concrètement, le capital sera versé à l’usufruitier car il dispose d’un droit de quasi-usufruit sur ce capital, puisque ce droit s’exerce sur un capital qui est monétaire. En effet, l’article 587 du Code civil précise que
« si l’usufruit comprend des choses dont on ne peut faire usage sans les consommer comme l’argent […], l’usufruitier a le droit de s’en servir, mais à la charge de rendre, à la fin de l’usufruit, soit des choses de même quantité et qualité, soit leur valeur estimée à la date de la restitution ».
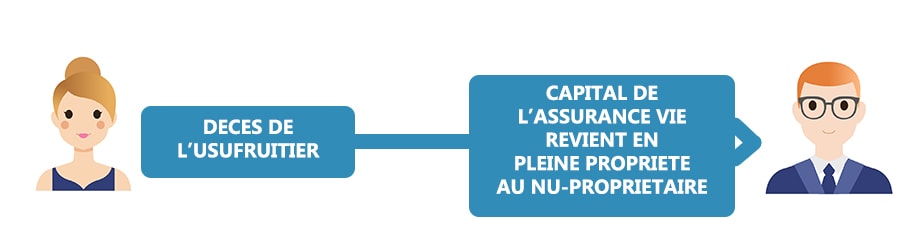
Il pourra donc l’employer comme il souhaite sans avoir à recueillir l’accord préalable du nu-propriétaire mais en restant redevable envers ce dernier de la même somme. Ainsi, au décès du quasi-usufruitier, le bénéficiaire en nue-propriété se retrouvera titulaire d’une créance exigible, égale au capital perçu par le quasi-usufruitier, dans la succession de ce dernier.
Le principe de la clause démembrée en assurance vie
Le démembrement de la clause bénéficiaire fait apparaître, simultanément, au moins deux bénéficiaires successifs.
Le souscripteur est en effet libre de désigner :
un bénéficiaire pour l’usufruit seulement,
un bénéficiaire pour la nue-propriété seulement.
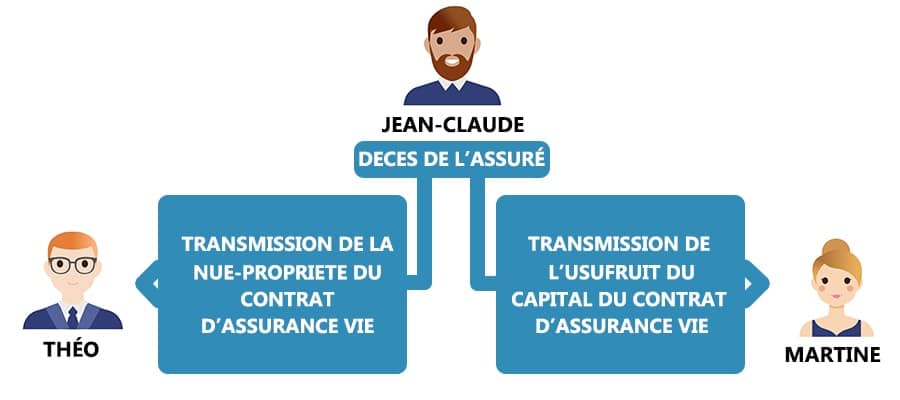
Lors de la souscription du contrat, il est stipulé qu’au terme du contrat les prestations garanties seront versées :
en usufruit à une personne déterminée (conjoint survivant, par exemple),
et en nue-propriété à une autre personne (un enfant, par exemple).
> Droits de l’usufruitier
Droit aux prestations garanties au terme du contrat (1),
et droit d’en disposer librement, à charge cependant de restituer l’équivalent au nu-propriétaire à la fin de l’usufruit (2).
> Droits du nu-propriétaire
Droit de créance “de restitution” sur la succession de l’usufruitier, pour un montant égal aux prestations versées à ce dernier.
(1) Par exemple, au décès de l’assuré, dans le cadre d’un contrat en cas de décès(2) Au décès de l’usufruitier, le plus souvent, ou avant, si l’usufruit a été constitué pour une période déterminée.
Assurance vie
Comparer les contrats d'assurance vie, gratuit et sans engagement.
Frais, supports, fiscalité, clause bénéficiaire : comparez les contrats des assureurs partenaires avant de choisir, sans obligation de souscrire.
Dans une famille recomposée, il est nécessaire de prendre des dispositions pour faire cohabiter les intérêts du conjoint survivant et des enfants nés d’un premier lit.
Le recours au testament est également la solution à privilégier pour ceux qui veulent prévoir un démembrement de la clause bénéficiaire.
Cela consiste à désigner pour un même capital deux bénéficiaires :
l’un en usufruit
et l’autre en nue-propriété.
Lorsqu’il porte sur un capital, en plus de ses prérogatives habituelles (utiliser le bien et en percevoir les revenus), l’usufruitier peut disposer librement des sommes qu’il perçoit. À son décès qui marque l’extinction de l’usufruit, les nus-propriétaires deviennent créanciers d’une somme au moins équivalente sur sa succession.
Les applications sont diverses et multiples ! À titre d’exemple, un époux démembrera la clause bénéficiaire s’il souhaite procurer des revenus, après son décès, à son conjoint, tout en transmettant un capital à ses héritiers. Ainsi, le conjoint survivant se retrouvera dans une situation bien plus satisfaisante qu’en cas de succession inorganisée, puisqu’il pourra normalement utiliser, comme il le souhaite, le capital décès tout en ne portant pas préjudice à ses enfants (nus-propriétaires).
La formule peut aussi être utilisée afind’organiser une transmission sur plusieurs générations. Les enfants sont dans ce cas usufruitiers et les petits- enfants nus-propriétaires. Mais il existe encore bien d’autres possibilités comme la protection d’un enfant incapable qui sera usufruitier et les autres enfants nus- propriétaires.
Cette solution peut aussi être préconisée en cas d’enfants d’une précédente union afin de ne pas les léser en présence d’un concubin. Ce dernier sera alors usufruitier et les enfants de l’union précédente nus-propriétaires.
Sur le plan fiscal, l’intérêt est évident puisqu’il peut permettre une double exonération de droits de mutation à titre gratuit, une première fois envers le quasi-usufruitier en vertu de la fiscalité attrayante de l’assurance vie et une seconde fois en faveur des nus-propriétaires, titulaires d’une créance dans la succession du quasi-usufruitier.
Pour résumer donc et en règle générale, le démembrement volontaire d’un contrat d’assurance-vie vise à :
faire bénéficier autrui de sommes importantes, en échappant au droit commun des successions propre de l’assurance-vie,
disposer, successivement, de ces sommes au profit de plusieurs personnes liées financièrement : propre du démembrement,
sur le plan fiscal, cumuler les dispositions propres à l’assurance-vie et au démembrement du droit de propriété.
Assurance vie
Comparer les contrats d'assurance vie, gratuit et sans engagement.
Frais, supports, fiscalité, clause bénéficiaire : comparez les contrats des assureurs partenaires avant de choisir, sans obligation de souscrire.
Il faut penser à prévoir, dans la clause bénéficiaire, que l’impôt sera pris en charge par l’usufruitier. A défaut, le parent usufruitier devient créancier du nu-propriétaire et s’il ne demande pas aux enfants de lui rembourser ce qu’il a payé pour leur compte, l’administration fiscale pourrait y voir une donation indirecte…
Les avantages de la clause démembrée
Elle est généralement utilisée pour assurer la protection du conjoint survivant, ou partenaire de Pacs, tout en assurant, à terme, une transmission aux enfants.
Grâce au démembrement de la clause bénéficiaire, le conjoint ou partenaire survivant, quasi-usufruitier, reçoit l’intégralité du capital. Les enfants, quant à eux, se voient attribuer une créance de restitution dans la succession de l’usufruitier d’un montant égal au capital versé par l’assureur. D’un point de vue fiscal, cette créance constitue une dette fiscalement déductible pour le calcul des droits de succession.
> Calcul des droits à payer au décès de l’assuré
Dans tous les cas, le conjoint ou partenaire de Pacs n’a rien à payer : ni droits de succession, ni prélèvement spécifique de 20 %.
> Si le contrat a été alimenté après les 70 ans du souscripteur
Les enfants sont soumis aux droits de succession sur la quote-part qui leur revient, après application d’un abattement de 30 500 € (il est réparti entre eux au prorata de leur part dans les primes).
Si le contrat a été alimenté avant les 70 ans du souscripteur, un abattement de 152 500 € est réparti entre usufruitier et nu-propriétaire selon le barème de l’usufruit, étant précisé que lorsqu’il y a plusieurs bénéficiaires en nue-propriété, il y a autant d’abattements de 152 500 € que de couples « usufruitiers/nus-propriétaires ».
Le nombre d’abattement dépendra donc du nombre de bénéficiaires en nue-propriété, chacun d’eux partageant cet abattement avec l’usufruitier à proportion de la valorisation de leurs droits respectifs. L’usufruitier ne peut toutefois bénéficier que d’un abattement maximal de 152 500 € sur l’ensemble des capitaux reçus au décès du même assuré.
Assurance vie
Comparer les contrats d'assurance vie, gratuit et sans engagement.
Frais, supports, fiscalité, clause bénéficiaire : comparez les contrats des assureurs partenaires avant de choisir, sans obligation de souscrire.
Lors de la 1re transmission (au terme du contrat), le régime fiscal de l’assurance-vie s’applique. Au décès de l’assuré, l’usufruitier et le nu-propriétaire sont redevables du prélèvement spécifique (dispositif prévu à l’article 990 I du CGI) et imposables aux droits de succession (dispositif prévu à l’article 757 B du CGI), chacun au prorata des droits leur revenant dans les prestations versées, selon le barème de l’article 669 du CGI.
Lors de la 2e transmission (par décès de l’usufruitier, le plus souvent):
le nu-propriétaire étant titulaire d’une créance sur la succession de l’usufruitier,
cette créance devrait venir en déduction de l’assiette successorale.
Au décès de l’usufruitier:
les prestations garanties en vertu du nouveau contrat sont versées au bénéficiaire et soumises au régime fiscal de l’assurance-vie ;
le bénéficiaire, nu-propriétaire au titre du contrat précédent, dispose toujours d’une créance sur la succession de l’assuré, déductible de la masse successorale.
Si elle a été réalisée dans un but exclusivement ou principalement fiscal, l’opération peut être requalifiée en abus de droit (articles L. 64 et L. 64 A du livre des procédures fiscales).
À savoir : L’usufruitier, libre de disposer des sommes qui lui ont été versées, peut souscrire un nouveau contrat d’assurance-vie dont il sera l’assuré et dont le nu-propriétaire sera le bénéficiaire.
» Cas pratique : Après le décès de l'assuré
1. Monsieur X, âgé de 75 ans, a souscrit un contrat d’assurance-vie sur lequel il a versé 1 000 000 €. Il désigne son épouse bénéficiaire en usufruit et son fils bénéficiaire en nue-propriété. À son décès, son épouse est âgée de 72 ans. Compte tenu de son âge, son usufruit est évalué à 30 % de la valeur du contrat, qui est alors de 1 300 000 €.
Son épouse n’a pas de droit de succession à payer.
Son fils doit, en revanche, payer des droits de succession, au tarif applicable en direct, sur 70 % des primes versées (sa part en nue-propriété) après déduction de l’abattement de 30 500 €.
Sa part taxable est de 669 500 € (1 000 000,00 € X 70 % – 30500 €), ramenée à 569 500 € après application de l’abattement de 100 000 € applicable entre parent et enfant. Au total, les droits s’élèvent à 113 812 €.
2. Monsieur Y, âgé de 60 ans, a souscrit un contrat d’assurance-vie sur lequel il a versé 1 000 000 €. Il désigne son épouse, bénéficiaire en usufruit et ses deux enfants bénéficiaires en nue-propriété. A son décès, la valeur du contrat est de 1 500 000 €.
Son épouse est âgée de 61 ans. Compte tenu de son âge, l’usufruit est fixé à 40 % de la pleine propriété, soit 600 000 € ; elle n’a pas de droits de succession à payer.
La quote-part de ses deux enfants, nus-propriétaires, est de 60 %, soit 900 000 €, c’est-à-dire 450 000 € chacun.
Chaque enfant bénéficie de l’abattement de 152 500 € au prorata de ses droits en pleine propriété, soit 152 500 € X 60 % = 91 500 € d’abattement. La part taxable par enfant est donc de 358 500 € (450 000 € – 91 500 €).
Les droits à payer (prélèvement spécifique de 20 %) s’élèvent à 71 700 € par enfant soit 143 400 € pour les deux.
Attention : Les sommes dues au titre du prélèvement de 20 % sont prélevées directement par l’assureur sur le capital à verser à l’usufruitier. La veuve ne recevra donc que 1 356 600 € (1 500 000 € – 143 400 €).
» Cas pratique : Après le décès de l'usufruitier
Martin est décédé en janvier 2010 en ayant désigné son épouse, Martine, comme bénéficiaire en usufruit et son fils François comme bénéficiaire en nue-propriété. La valeur du capital net versé par l’assureur à Martine est de 500 000 €. En vertu des règles du quasi-usufruit, Martine a la libre disposition des capitaux qu’elle utilisera comme bon lui semble.
Au décès de Martine, l’actif successoral est de 800 000 €. François récupère 500 000 € sur l’actif successoral sans droit de succession à payer, en faisant valoir sa créance de restitution.
La part soumise aux droits de succession s’élève à 300 000 € (800 000 € – 500 000 €), ramenée à 200 000 € après l’abattement parent /enfant.
Les risques du montage
Déjà, le mécanisme doit être admis par l’usufruitier et les nus-propriétaires qui ne percevront rien au décès de l’assuré et n’auront à cette date qu’un droit de créance sur l’actif successoral du quasi-usufruitier.
En cas de contestation, il faut souligner que l’usufruitier et les nus-propriétaires pourront toujours, à tout moment, convenir d’un commun accord, d’une répartition du capital en pleine propriété entre eux en fonction du barème fiscal de l’article 762 du Code général des impôts ou de toute autre modalité à convenir entre eux.
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.
Fonctionnel
Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.


 Lors de la 2e transmission (par décès de l’usufruitier, le plus souvent):
 Si elle a été réalisée dans un but exclusivement ou principalement fiscal, l’opération peut être requalifiée en abus de droit (articles L. 64 et L. 64 A du livre des procédures fiscales).


